Paris augmente la taxe sur les logements vacants dès 2027 : taux de 30 à 60 %, logements concernés, exonérations et solutions pour remettre son bien en location.

Drystan Ponsen
18 septembre 2026 · 12 min de lecture
Sommaire
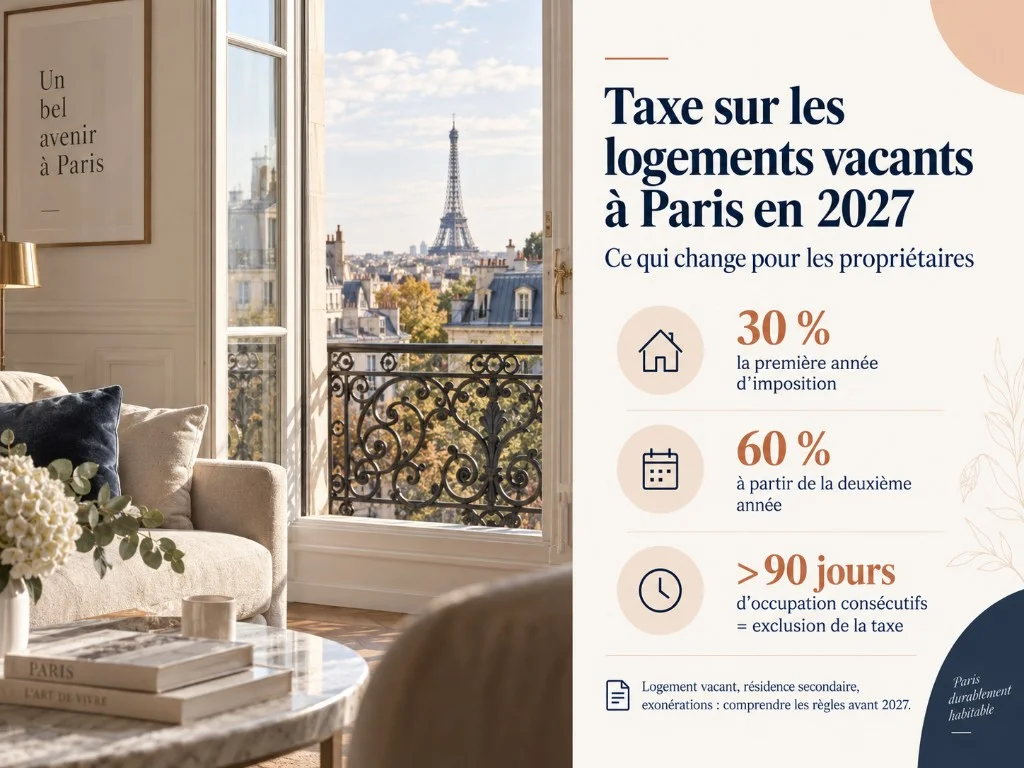
À partir de 2027, laisser un appartement vacant à Paris pourra coûter nettement plus cher. La Ville de Paris a choisi d’appliquer les taux maximaux autorisés par la nouvelle taxe sur la vacance des locaux d’habitation : 30 % de la valeur locative la première année d’imposition, puis 60 % à partir de la deuxième année.
Pour les propriétaires parisiens qui conservent un appartement vide pendant de longues périodes, la question n’est donc plus seulement celle du manque à gagner locatif. La vacance peut désormais entraîner une fiscalité significative.
Qui devra payer cette nouvelle taxe sur les logements vacants à Paris ? À partir de quand ? Comment son montant sera-t-il calculé ? Quelles sont les exonérations ? Et surtout, quelles solutions existent pour remettre légalement un logement vacant sur le marché ?
Voici ce qu’il faut savoir avant 2027.
La loi de finances pour 2026 a créé une nouvelle taxe sur la vacance des locaux d’habitation, prévue à l’article 1406 bis du Code général des impôts.
Elle s’appliquera à compter des impositions établies au titre de 2027 et remplacera le dispositif actuel de taxe sur les logements vacants.
Dans les communes connaissant un déséquilibre important entre l’offre et la demande de logements, la loi prévoit normalement un taux de :
| Situation | Taux de droit commun | Taux retenu à Paris |
|---|---|---|
| Première année d’imposition | 17 % | 30 % |
| À partir de la deuxième année | 34 % | 60 % |
Paris a donc choisi d’utiliser la possibilité prévue par la loi pour appliquer les taux maximaux de 30 % et 60 %.
La mesure a été adoptée par le Conseil de Paris en juillet 2026, avec l’objectif affiché par la Ville de remettre environ 20 000 logements sur le marché. Voir le communiqué de la Ville de Paris.
À Paris, un logement pourra entrer dans le champ de la nouvelle taxe s’il est vacant au 1er janvier de l’année d’imposition depuis au moins un an.
Autrement dit, pour l’imposition de 2027, il ne faudra pas attendre qu’une nouvelle année de vacance commence après l’entrée en vigueur de la réforme.
La loi précise en effet que, pour l’imposition 2027, la durée de vacance antérieure au 1er janvier 2027 sera prise en compte.
C’est un point particulièrement important pour les propriétaires dont l’appartement est déjà vide en 2026.
Un logement vacant depuis le début de l’année 2026, par exemple, pourra donc être susceptible d’entrer dans le champ de la taxe au 1er janvier 2027 si les autres conditions sont réunies.
La taxe n’est pas calculée directement sur la valeur de marché de l’appartement ni sur le loyer que le propriétaire pourrait obtenir.
Son assiette correspond à la valeur locative cadastrale du logement, sans abattement.
À Paris, le taux sera de :
30 % lors de la première année d’imposition ; 60 % à compter de la deuxième année d’imposition.
La Ville de Paris donne elle-même l’exemple d’un appartement vide de 30 m² dans le 17e arrondissement.
Selon son estimation, ce logement supportait environ 790 € de taxe avant la réforme. Avec les nouveaux taux, la facture atteindrait environ 1 400 € en 2027, puis 2 800 € à partir de 2028.
Le montant réel dépend cependant de la valeur locative cadastrale propre à chaque logement. Il n’est donc pas possible de déduire sa future taxe à partir de la seule surface ou du loyer de marché.
La mesure s’inscrit dans la politique de remise sur le marché des logements actuellement inoccupés.
La Ville de Paris indique, en se fondant sur les données de l’INSEE, que 139 075 logements seraient vacants dans la capitale, hors résidences secondaires, soit environ 10 % du parc de logements parisien selon les données qu’elle cite. Elle affiche pour objectif de remettre environ 20 000 biens sur le marché grâce notamment à cette nouvelle fiscalité.
Cela ne signifie pas que les 139 075 logements seront tous automatiquement soumis à la taxe.
La qualification fiscale d’un logement dépend notamment de sa durée de vacance, de son occupation effective et des éventuels motifs d’exonération.
C’est probablement l’une des dispositions les plus importantes de la réforme pour un propriétaire.
L’article 1406 bis du Code général des impôts prévoit expressément que sont exclus du champ de la taxe les logements dont la durée d’occupation est supérieure à 90 jours consécutifs au cours de la période de référence.
Il faut bien lire « consécutifs ».
Additionner plusieurs courtes périodes d’occupation éparpillées dans l’année n’est donc pas équivalent à une occupation continue supérieure à 90 jours.
Cette disposition rend notamment pertinente, lorsque la situation du logement s’y prête, l’étude d’une location moyenne durée ou longue durée plutôt que de conserver un appartement vide pendant plusieurs mois.
Il ne s’agit évidemment pas de créer une occupation artificielle dans le seul but d’éviter une taxe : l’occupation doit être réelle et la situation du logement correctement déclarée à l’administration fiscale.
Tous les appartements momentanément inoccupés ne sont pas automatiquement taxés.
Le Code général des impôts prévoit notamment l’exclusion des logements :
La Ville de Paris cite plusieurs exemples de vacance pouvant être indépendante de la volonté du propriétaire : une succession ou une procédure judiciaire bloquant le logement, des travaux importants nécessaires pour le rendre habitable ou encore, selon les circonstances, un bien réellement proposé à la vente ou à la location sans trouver preneur.
Ces situations doivent pouvoir être justifiées.
Un propriétaire concerné a donc intérêt à conserver les preuves permettant d’établir la réalité de sa situation : mandat de vente, annonces de location, devis et factures de travaux, documents relatifs à une succession ou à une procédure, par exemple.
C’est une confusion fréquente.
Un logement vacant et une résidence secondaire ne relèvent pas nécessairement de la même fiscalité.
Un logement meublé dont le propriétaire conserve la disposition comme résidence secondaire peut notamment relever de la taxe d’habitation sur les résidences secondaires, qui continue d’exister malgré la suppression de la taxe d’habitation sur les résidences principales.
À Paris, la cotisation de taxe d’habitation sur les résidences secondaires fait déjà l’objet d’une majoration de 60 %.
La nouvelle taxe sur la vacance vise, elle, les logements répondant aux critères de vacance fixés par l’article 1406 bis du Code général des impôts.
Un appartement parisien peu utilisé ne doit donc pas être automatiquement qualifié de « logement vacant » simplement parce que son propriétaire n’y séjourne que quelques semaines par an.
Le statut réel du bien, son ameublement, sa disponibilité et son occupation sont déterminants.
Pour de nombreux propriétaires, la problématique est légèrement différente de celle d’un logement totalement vacant.
Ils disposent d’un pied-à-terre ou d’une résidence secondaire à Paris, l’utilisent ponctuellement et laissent l’appartement inoccupé le reste de l’année.
Dans ce cas, il peut être intéressant d’étudier une mise en location sur des périodes plus longues.
Attention toutefois : à Paris, mettre une résidence secondaire en location courte durée n’est pas aussi simple que publier une annonce sur Airbnb. Les règles relatives à l’usage du logement et aux meublés de tourisme sont particulièrement strictes.
Lorsque la courte durée n’est pas adaptée au statut du bien, la location moyenne ou longue durée peut constituer une alternative.
Leazly accompagne notamment les propriétaires de résidences secondaires parisiennes pour étudier le cadre adapté à leur appartement et, lorsque le logement est éligible, prendre en charge sa mise en location et sa gestion via notre conciergerie à Paris.
La fiscalité n’est d’ailleurs qu’une partie du coût réel de la vacance.
Un appartement parisien inutilisé peut également représenter plusieurs mois de loyers non perçus, alors que les charges, la taxe foncière, l’assurance et certains frais de copropriété continuent à courir.
Pour un propriétaire qui ne souhaite ni vendre son appartement ni l’occuper immédiatement, la remise en location peut donc répondre à deux enjeux :
éviter de laisser dormir un actif immobilier et réintroduire une occupation réelle du logement.
Selon la durée pendant laquelle le bien reste disponible, plusieurs cadres peuvent être étudiés : location meublée classique, location moyenne durée, bail mobilité lorsque ses conditions sont réunies ou autres formes de location adaptées à la situation du propriétaire et du futur occupant.
Le bon choix dépend du logement, du projet du propriétaire et du profil des occupants recherchés.
Leazly est une agence immobilière parisienne spécialisée dans la gestion de logements pendant leurs périodes de disponibilité.
Pour une résidence secondaire parisienne ou un appartement destiné à être remis durablement sur le marché, nous pouvons étudier une exploitation en location moyenne ou longue durée.
L’accompagnement peut notamment couvrir la commercialisation du logement, la recherche et la sélection des occupants, la préparation du contrat adapté, l’état des lieux et l’inventaire, l’encaissement et le reversement des loyers ainsi que le suivi de la location.
Pour un logement temporairement vacant entre deux occupations ou une résidence principale laissée libre pendant une absence, d’autres solutions peuvent être étudiées en fonction du statut juridique du bien et des règles applicables à l’adresse, y compris une location courte durée encadrée.
L’objectif n’est pas de contourner la fiscalité sur les logements vacants : il est de déterminer si un appartement aujourd’hui inutilisé peut être réellement remis en location dans un cadre adapté.
Les propriétaires concernés ont intérêt à ne pas attendre l’arrivée du premier avis d’imposition.
Si votre appartement parisien est actuellement vacant, commencez par vérifier sa situation exacte : depuis quand est-il inoccupé ? Est-il meublé ? Constitue-t-il une résidence secondaire ? A-t-il été occupé plus de 90 jours consécutifs ? Sa vacance résulte-t-elle d’une situation indépendante de votre volonté ?
Il faut également s’assurer que les informations détenues par l’administration fiscale sont correctes.
La situation d’occupation des logements est notamment déclarée à travers le service « Gérer mes biens immobiliers » de l’administration fiscale, et les changements d’occupation doivent être signalés.
Enfin, si vous souhaitez remettre le logement en location, anticiper permet d’éviter de choisir dans l’urgence un mode de location qui ne serait pas adapté au bien.
Paris a décidé d’appliquer le taux maximal autorisé : 30 % de la valeur locative lors de la première année d’imposition, puis 60 % à compter de la deuxième année.
Le nouveau régime s’applique aux impositions établies à compter de 2027. Pour déterminer si le logement est vacant depuis suffisamment longtemps, la période antérieure au 1er janvier 2027 sera prise en compte.
À Paris, la taxe vise les logements vacants au 1er janvier depuis au moins un an, sous réserve des exclusions et exonérations prévues par la loi.
La loi exclut du champ de la taxe les logements ayant fait l’objet d’une occupation de plus de 90 jours consécutifs au cours de la période de référence.
Pas automatiquement. Une résidence secondaire meublée peut relever de la taxe d’habitation sur les résidences secondaires plutôt que de la taxe sur la vacance. À Paris, la taxe d’habitation sur les résidences secondaires fait elle-même l’objet d’une majoration de 60 %.
La loi exclut les logements dont la vacance est indépendante de la volonté du contribuable. La Ville cite notamment le cas d’un logement proposé à la location ou à la vente au prix du marché sans trouver preneur parmi les situations pouvant être concernées. La situation doit néanmoins pouvoir être justifiée auprès de l’administration.
Une occupation réelle de plus de 90 jours consécutifs constitue l’un des cas d’exclusion prévus par l’article 1406 bis. Cela ne signifie pas qu’un propriétaire peut automatiquement conclure n’importe quel type de location pour supprimer sa fiscalité : le contrat, l’usage du logement, sa déclaration et le régime fiscal applicable doivent rester cohérents avec la situation réelle.
À partir de 2027, conserver un logement durablement vacant à Paris pourra devenir encore plus coûteux.
Mais remettre un appartement sur le marché ne signifie pas nécessairement le vendre ni renoncer définitivement à son usage.
Leazly accompagne les propriétaires de logements parisiens et de résidences secondaires pour déterminer le mode de location adapté à leur bien et prendre en charge sa gestion de A à Z.
Vous avez un appartement vacant ou une résidence secondaire à Paris ?
Déposez votre appartement et échangez avec notre équipe pour étudier les possibilités de mise en location.
Article mis à jour en septembre 2026. Les règles fiscales dépendent de la situation propre à chaque logement. Cet article présente les règles générales applicables et ne constitue pas un conseil fiscal individualisé.
Écrit par
Drystan Ponsen · Cofondateur, stratégie & exploitation
Cofondateur de Leazly, Drystan conçoit le cadre opérationnel et juridique qui sécurise chaque sous-location gérée par l'agence à Paris.
Déléguez votre location à Paris
Leazly pilote votre location de bout en bout pour vous faire gagner du temps et sécuriser vos revenus.
Demander une estimationPartager

Propriétaires & Immobilier
La loi Ripost étend-elle vraiment l’évacuation forcée aux meublés de tourisme en 72 heures ? Procédure, délais réels, domicile et état du contrôle constitutionnel au 26 juillet 2026.
Drystan Ponsen · 26 juillet 2026

Conciergerie & Gestion
Les critères pour décider si vous devez déléguer un logement parisien : cadre légal, calendrier, opérations, coûts, contrat et niveau de contrôle.
Victor Vandenberghe · 19 janvier 2026

Conciergerie & Gestion
Gestion courte durée dans le 18e : Montmartre, Abbesses, Jules Joffrin, contraintes locales, voyageurs, ménage, clés et tarification.
Victor Vandenberghe · 28 décembre 2025

Conciergerie & Gestion
Comparez conciergerie à la commission et revenu garanti à Paris : variabilité, coûts, contrat, risque d'exploitation, flexibilité et éligibilité.
Martin Pacton · 25 février 2026
